
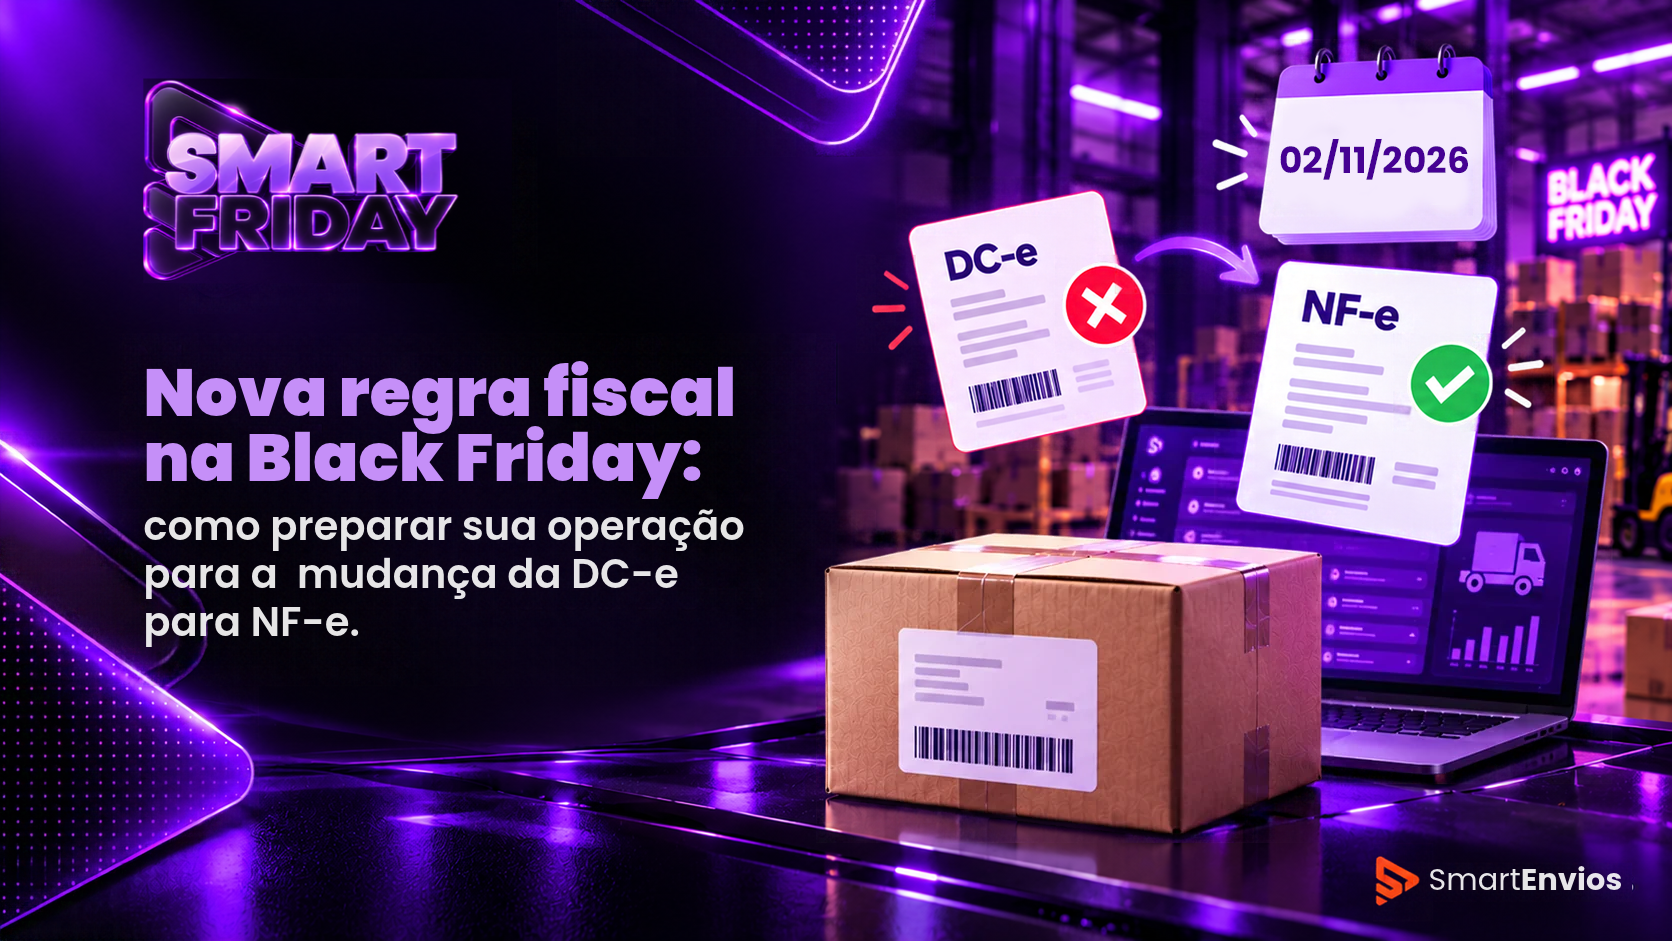
A partir de 2 de novembro de 2026, empresas cadastradas como contribuintes do ICMS não poderão mais emitir a Declaração de Conteúdo Eletrônica (DC-e). A validação é automática, foi definida pelas Secretarias de Fazenda (SEFAZ) e vale para os Correios e demais transportadoras. Quem tentar emitir a DC-e nessa condição receberá a Rejeição 812 e precisará enviar a mercadoria com o documento fiscal adequado, geralmente a NF-e.
Resumo rápido
- Quando: a partir de 2 de novembro de 2026.
- Quem é afetado: CNPJs cadastrados como contribuintes do ICMS.
- O que muda: a emissão da DC-e passa a ser bloqueada para esses CNPJs. O envio deve ser feito com NF-e ou outro documento fiscal exigido.
- Erro exibido: “Rejeição 812 — Usuário emitente bloqueado para emissão de DC-e [Contribuinte de ICMS]”.
- Vale só para os Correios? Não. A regra é da SEFAZ e se aplica a transportadoras e operadores logísticos.
A mudança foi anunciada pelos Correios em 19 de outubro de 2026 e chega às vésperas da Black Friday, quando o volume de pedidos aumenta. Já imaginou ter várias encomendas prontas para envio e descobrir que a documentação usada pela sua loja não é mais aceita?
A seguir, tudo o que sua loja precisa saber sobre a nova regra da DC-e para continuar enviando seus pedidos sem complicações!
O que muda na DC-e a partir de 2 de novembro de 2026
A principal mudança está na verificação do CNPJ usado para emitir a Declaração de Conteúdo Eletrônica. A partir dessa data, o sistema verificará automaticamente se o CNPJ está cadastrado como contribuinte do ICMS.
Na prática:
- Empresa contribuinte do ICMS: a emissão da DC-e será bloqueada. Para enviar mercadorias, será necessário usar o documento fiscal adequado, geralmente a Nota Fiscal Eletrônica (NF-e).
- Empresa não contribuinte do ICMS: poderá continuar usando a DC-e nas situações permitidas pela legislação.
Isso não significa que empresas contribuintes deixarão de enviar encomendas. A mudança diz respeito à documentação fiscal que acompanha o transporte.
Importante: a obrigação de usar o documento fiscal correto já existia. O que muda agora é que essa verificação passa a ser feita automaticamente no momento da emissão da DC-e.
O que é a Declaração de Conteúdo Eletrônica (DC-e)
A DC-e é um documento digital que informa o conteúdo de uma encomenda quando a legislação não exige outro documento fiscal. Ela traz informações como:
- identificação do remetente e do destinatário;
- descrição dos produtos ou objetos enviados;
- quantidade dos itens;
- valor declarado dos itens.
Imagine uma pessoa que deseja enviar algumas roupas usadas para um familiar. Como não se trata de uma venda comercial, a DC-e pode ser o documento adequado para acompanhar essa encomenda.
Já quando uma loja vende mercadorias sujeitas à emissão de Nota Fiscal, a DC-e não pode ser usada como substituta.
Resumindo: a DC-e informa o conteúdo da encomenda, mas não substitui a Nota Fiscal quando ela é obrigatória.
Contribuinte de ICMS: como saber se sua empresa se enquadra
O ICMS é um imposto estadual ligado, entre outras operações, à circulação de mercadorias. Empresas que vendem produtos, como lojas de roupas, calçados, eletrônicos e cosméticos, normalmente são contribuintes desse imposto.
Em geral, essas empresas têm Inscrição Estadual, o cadastro que a Secretaria da Fazenda usa para identificar contribuintes do ICMS. Para confirmar a situação da sua empresa, consulte o cadastro na SEFAZ do seu estado ou fale com a contabilidade.
Vale lembrar: ter CNPJ, por si só, não significa ser contribuinte do ICMS.
Rejeição 812 na DC-e: o que significa e como resolver
Se uma empresa contribuinte do ICMS tentar emitir uma DC-e depois de 2 de novembro, poderá receber esta mensagem:
“Rejeição 812 — Usuário emitente bloqueado para emissão de DC-e [Contribuinte de ICMS]”
Ela indica que o CNPJ informado foi identificado como contribuinte do ICMS e, por isso, não está autorizado a usar a DC-e.
Como resolver a Rejeição 812
- Confirme a situação cadastral do CNPJ na SEFAZ do seu estado.
- Verifique com a contabilidade qual documento fiscal deve acompanhar o envio.
- Se a operação exigir NF-e, emita a nota e use-a no envio. Veja [como enviar pedidos com NF-e na SmartEnvios][LINK Central de Ajuda].
Tentar gerar outra DC-e não resolve o bloqueio, porque ele é cadastral.
Exemplo prático: como a nova regra da DC-e afeta uma loja virtual
Imagine uma loja de roupas que vende camisetas pela internet e usa os Correios para fazer suas entregas. Essa loja é contribuinte do ICMS e costuma usar a DC-e para preparar os envios.
A partir de 02/11, ao tentar emitir uma DC-e, o sistema identificará o cadastro da empresa como contribuinte do ICMS e bloqueará a emissão. Nesse caso, a loja precisará usar a documentação fiscal exigida para a operação, geralmente a NF-e.
E se a loja já envia os pedidos com Nota Fiscal?
Para empresas que já usam corretamente a NF-e, a nova validação não deve exigir mudanças. O principal cuidado é garantir que todos os pedidos tenham a documentação fiscal adequada.
Quando a DC-e não é necessária: dispensas previstas
O [Ajuste SINIEF nº 35/2026][LINK] prevê situações específicas em que a emissão da DC-e é dispensada, desde que os requisitos legais sejam atendidos. Entre os exemplos estão:
- Documentos em papel: contratos, correspondências, certidões e documentos semelhantes.
- Remessas internacionais: quando acompanhadas dos documentos aduaneiros exigidos.
- Materiais com documentação específica: bens acompanhados de documento previsto na legislação ou emitido por órgão público, com as informações necessárias.
- Amostras e materiais biológicos: destinados a exames, análises ou diagnósticos, com a documentação exigida.
- Determinados transportes de bens pessoais: nas condições previstas na legislação.
Essas dispensas não significam que qualquer envio pode ser feito sem documentação. Cada operação deve seguir suas exigências fiscais.
Como a nova regra da DC-e pode impactar sua Black Friday
A Black Friday é um dos momentos mais importantes do e-commerce. Com o aumento das vendas, cresce também a necessidade de uma operação logística rápida e organizada.
Agora imagine: sua loja preparou uma campanha incrível, as vendas estão acontecendo e dezenas de pedidos aguardam expedição. Na hora de emitir os documentos para postagem, o sistema bloqueia a DC-e porque o CNPJ está cadastrado como contribuinte do ICMS. Resultado: pedidos parados enquanto a documentação é regularizada.
Isso pode provocar:
- atrasos na preparação e postagem das encomendas;
- acúmulo de pedidos aguardando expedição;
- aumento das solicitações de atendimento;
- insatisfação dos consumidores com possíveis atrasos.
Ninguém quer enfrentar esses imprevistos justamente no período de maior movimento do ano. Por isso, conferir a documentação fiscal com antecedência é parte da preparação para a Black Friday. Veja também [nossos conteúdos da SmartFriday para preparar sua loja][LINK SmartFriday].
Checklist: como preparar sua operação antes de 02/11
- Consulte a situação fiscal do CNPJ: confirme se sua empresa está cadastrada como contribuinte do ICMS na Secretaria da Fazenda.
- Defina o documento de cada envio: converse com a contabilidade para saber quando usar NF-e, DC-e ou outro documento exigido.
- Revise seu processo de emissão: garanta que os pedidos sejam preparados com a documentação correta, principalmente os da Black Friday.
- Oriente a equipe de expedição: todos os envolvidos devem conhecer a mudança e saber o que fazer em caso de bloqueio.
- Antecipe as verificações: não deixe ajustes cadastrais e fiscais para os dias de maior volume. Quanto mais organizada a operação, menor a chance de interrupções.
Perguntas frequentes sobre a DC-e e o ICMS
A nova regra da DC-e vale apenas para os Correios?
Não. A validação decorre de exigências da SEFAZ e não é exclusiva dos Correios. A regra fiscal deve ser observada qualquer que seja a transportadora usada.
O que é a Rejeição 812 na DC-e?
É o erro exibido quando um CNPJ cadastrado como contribuinte do ICMS tenta emitir a DC-e. Nesse caso, o envio deve ser feito com o documento fiscal adequado, geralmente a NF-e.
Todas as empresas com CNPJ precisam emitir Nota Fiscal?
Não necessariamente. A documentação exigida depende da situação fiscal da empresa e do tipo de operação. Por isso, é fundamental consultar a contabilidade.
MEI pode continuar emitindo DC-e?
Depende da situação cadastral do MEI e da operação realizada. Ser MEI não garante, por si só, autorização para emitir DC-e. É preciso verificar a condição de contribuinte do ICMS e as obrigações fiscais aplicáveis.
Quem já usa NF-e precisa mudar alguma coisa?
Se a empresa já usa corretamente a documentação fiscal exigida, a nova validação da DC-e não altera, por si só, esse procedimento.
A empresa poderá continuar enviando mercadorias após 02/11?
Sim! A mudança não impede que contribuintes do ICMS continuem enviando mercadorias. O importante é usar o documento fiscal adequado.
A etiqueta de frete substitui a Nota Fiscal?
Não. A etiqueta identifica a encomenda e permite seu transporte e rastreamento, mas não substitui a documentação fiscal exigida pela legislação.
Onde consultar o comunicado oficial sobre a DC-e?
Os Correios publicaram, em 19 de outubro de 2026, um comunicado com a data de implementação, as condições de bloqueio, as principais situações de dispensa e as orientações para os remetentes. Acesse o [comunicado oficial dos Correios sobre a validação da DC-e (19/10/2026)][LINK] e o [aviso técnico da SEFAZ sobre a nova regra de validação][LINK].
Prepare sua Black Friday com a SmartEnvios
Uma Black Friday de sucesso vai muito além das promoções. É preciso garantir que toda a operação acompanhe o ritmo das vendas, da emissão dos pedidos até a entrega ao consumidor.
A nova validação da DC-e reforça a importância de manter os processos fiscais e logísticos organizados. Não deixe para a última hora: confira a situação fiscal da sua empresa, alinhe os procedimentos com a contabilidade e prepare sua expedição para o aumento de pedidos.
Na SmartEnvios, o compromisso é manter os clientes informados sobre mudanças que podem impactar suas operações, ajudando cada negócio a vender mais e enviar com tranquilidade.
Black Friday sem imprevistos começa com uma operação bem preparada!
Este conteúdo é informativo e não substitui a orientação de profissionais contábeis ou tributários sobre as exigências aplicáveis a cada empresa.
0 comentários